Sommaire
Pour calculer l’effectif requis pour une entreprise, il faut savoir quels salariés compter, à quel prorata et selon quelle règle. Nous vous montrons comment convertir les heures en équivalents temps plein (ETP), comment traiter les intérimaires roumains et comment en déduire vos obligations liées au CSE, avec des exemples chiffrés.
Choisir la règle de décompte et calculer l’effectif
En France, aucun effectif unique ne vaut pour toutes les obligations. Le résultat dépend du dispositif visé, des contrats, des exclusions et de la période de référence. Avant de calculer l’effectif d’une entreprise, vous devez donc savoir quelle obligation vous cherchez à vérifier.
Quel effectif faut-il calculer ?
Plusieurs effectifs coexistent, et chacun répond à une question précise. Les confondre (par exemple, retenir le nombre de personnes présentes un jour de pic d’activité) fausse le calcul de l’effectif.
- Effectif physique : les personnes présentes à une date donnée.
- Effectif en ETP : une quotité de travail, qui ne correspond pas forcément à une personne physique.
- Effectif du Code du travail : il sert notamment au décompte lié au CSE.
- Effectif de Sécurité sociale : il s’applique à de nombreuses cotisations, contributions et exonérations.
L’effectif de l’entreprise se calcule tous établissements confondus. L’Urssaf établit aussi des effectifs spécifiques, notamment pour l’obligation d’emploi des travailleurs handicapés (OETH) et la contribution supplémentaire à l’apprentissage (CSA).
Comment convertir le temps de travail en ETP ?
Un ETP rapporte le temps de travail d’un salarié à celui d’un temps plein. Sur une base de 35 heures par semaine, un temps plein représente en moyenne 151,67 heures de travail par mois, soit 35 × 52 ÷ 12.
Pour les salariés à temps partiel, la quotité se calcule en divisant la durée prévue au contrat par la durée légale. Si la durée conventionnelle applicable est inférieure, c’est elle qui sert de référence.
Prenons un exemple sur une base de 35 heures. Un salarié qui travaille 17,5 heures par semaine représente 0,5 ETP. Deux salariés à temps partiel sur cet horaire représentent donc ensemble 1 ETP.
Comment obtenir l’effectif moyen annuel ?
L’effectif moyen annuel de Sécurité sociale se calcule à partir des effectifs mensuels de l’année civile précédente. Un salarié à temps plein présent tout le mois compte pour 1. En cas d’entrée ou de sortie en cours de mois, sa présence est proratisée sur ce mois.
Le calcul de l’effectif moyen ne retient pas forcément les mois sans salarié. Prenons une activité de mai à octobre : les effectifs de 11, 15, 23, 23, 23 et 11 totalisent 106, que l’on divise par 6 mois et non par 12. L’année de la première embauche (hors salariés exclus du décompte), on retient l’effectif présent le dernier jour du mois de cette embauche.
Déterminer quels salariés entrent dans l’effectif
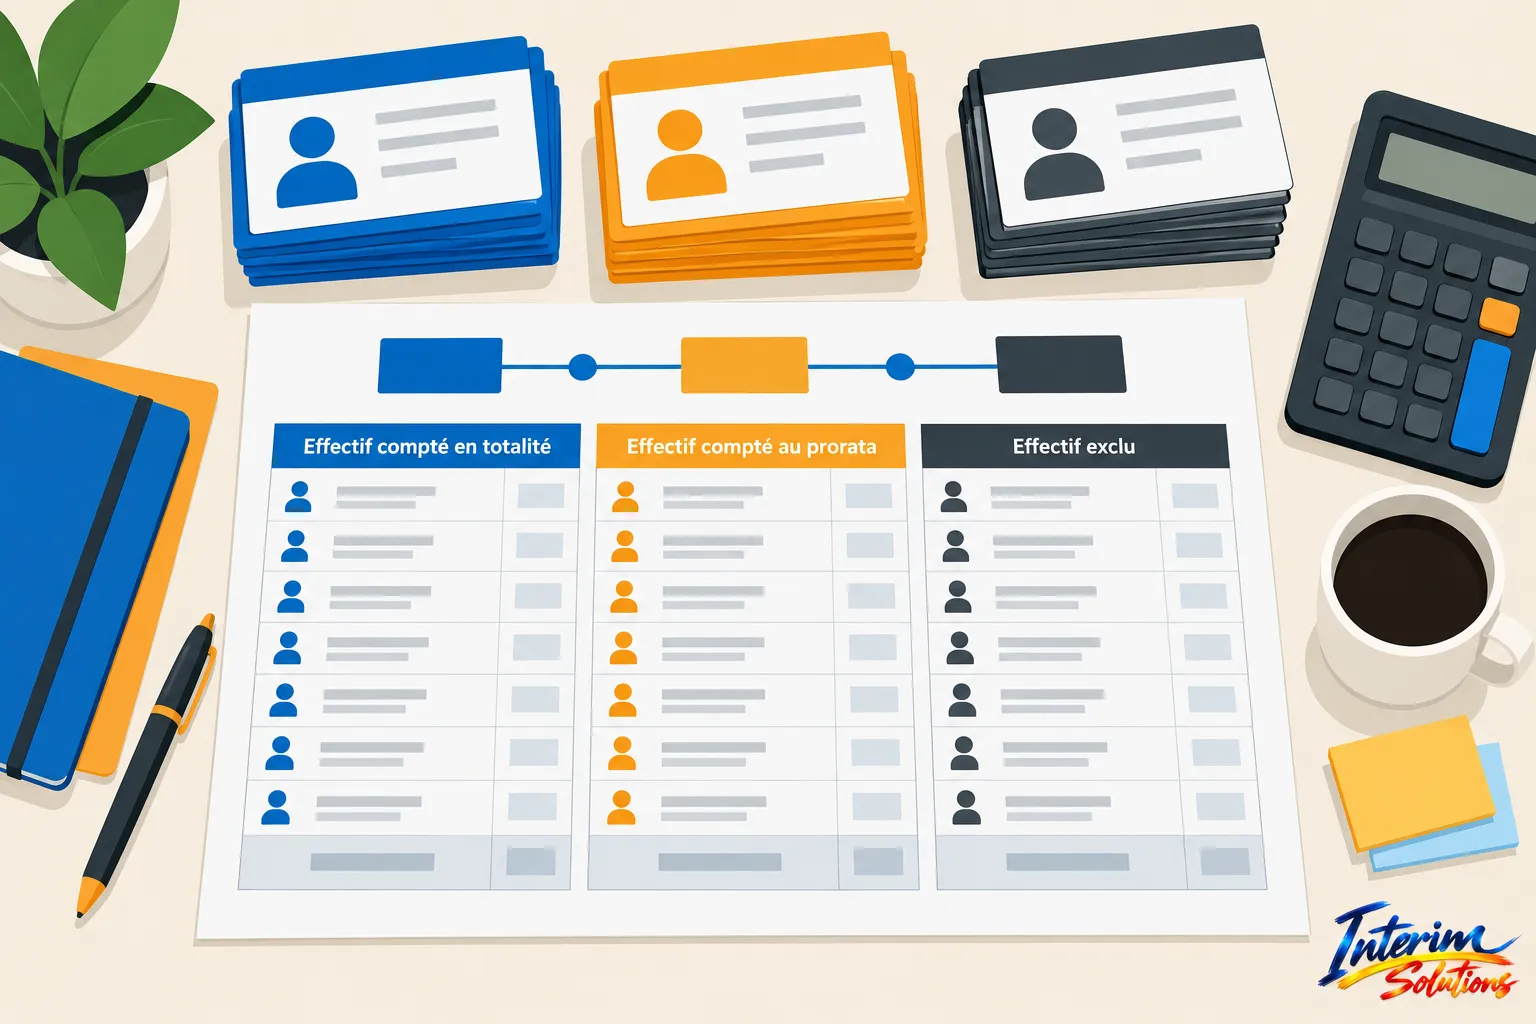
Certains salariés comptent pour une unité entière, d’autres au prorata, d’autres encore pas du tout. Ce tri dépend du contrat, du motif de recours et de la règle appliquée. Faites-le salarié par salarié avant tout calcul.
Qui compte intégralement ?
Pour le calcul de l’effectif selon le Code du travail, les CDI à temps plein et les travailleurs à domicile comptent chacun pour 1. Les salariés titulaires d’un contrat à durée indéterminée suspendu (pour maladie, congé de maternité, d’adoption ou congé parental) restent en principe comptés.
Prenons 10 CDI à temps plein, dont un salarié absent remplacé par un intérimaire : le décompte reste à 10. Le titulaire est compté, mais pas son remplaçant.
Quels contrats faut-il proratiser ?
Les salariés en CDD, les intermittents et les travailleurs temporaires sont comptés à proportion de leur présence au cours des 12 mois précédents, selon l’article L. 1111-2 du Code du travail, sous réserve des exclusions applicables.
Un CDD à temps partiel combine deux proratas, à calculer séparément. Six mois de présence à 17,5 heures sur une base de 35 heures donnent 6/12 × 17,5/35, soit 0,25 unité. Les salariés mis à disposition par une entreprise extérieure entrent aussi dans le décompte s’ils travaillent dans les locaux de l’entreprise utilisatrice depuis au moins 1 an.
Qui faut-il exclure ?
Le CDD ou l’intérimaire qui remplace un salarié absent, ou dont le contrat est suspendu, est exclu du décompte. Le motif de remplacement doit correspondre à la réalité : une mission courte pour surcroît d’activité ne devient pas un remplacement du seul fait de sa brièveté.
Les stagiaires sans contrat de travail salarié et les mandataires sociaux sans contrat de travail font aussi partie des salariés exclus des effectifs.
La différence entre l’effectif du Code du travail et celui de la Sécurité sociale apparaît bien avec les apprentis et les salariés en contrat de professionnalisation. Ils sont généralement exclus du décompte de Sécurité sociale, mais des règles particulières s’appliquent notamment à la tarification des accidents du travail et maladies professionnelles (AT/MP). Autrement dit, les salariés pris en compte changent selon la règle appliquée.
Compter les intérimaires roumains dans l’entreprise utilisatrice
Recruter des renforts en Roumanie modifie votre effectif selon le montage choisi. Nous vous expliquons comment les compter, quelles exclusions s’appliquent et quelles formalités vérifier pour que vos seuils restent justes.
Quel régime correspond à leur mission ?
La nationalité roumaine ne détermine pas, à elle seule, la place d’un intérimaire dans le décompte. Un salarié sous contrat d’intérim avec une entreprise de travail temporaire française et un salarié employé par une entreprise roumaine puis détaché en France relèvent de montages juridiques différents, comme le précise le recrutement d’un intérimaire étranger.
Selon le Code du travail, un intérimaire en renfort suit la règle du prorata vue plus haut. Avec 10 permanents et 4 intérimaires à temps plein présents chacun 6 mois en renfort, les missions ajoutent 4 × 6/12 = 2 unités. Dans une entreprise de 9 CDI renforcée par 2 intérimaires roumains dans ces conditions, le décompte donne 9 + 0,5 + 0,5 = 10 unités, si les autres conditions sont remplies.
Quelles exclusions et formalités vérifier ?
Si ces intérimaires remplaçaient des salariés absents, les 4 missions de l’exemple précédent n’apporteraient aucune unité. Côté Sécurité sociale, les intérimaires mis à disposition par une entreprise extérieure sont en principe exclus de l’effectif de l’entreprise qui les accueille. C’est l’entreprise de travail temporaire qui les compte, selon ses propres règles.
Inscrivez les intérimaires au registre unique du personnel. En cas de détachement en France, l’employeur étranger doit, sauf exception, faire une déclaration préalable sur le téléservice SIPSI avant le début de la prestation, d’après le ministère du Travail.
Comment qualifier un renfort venu de Roumanie ?
Les ressortissants de l’Union européenne n’ont pas besoin d’autorisation de travail en France. Il faut tout de même identifier l’employeur réel de chaque travailleur et les formalités propres à sa mission, car l’employeur compte dans le décompte.
Le détachement intérimaire met temporairement un salarié à la disposition d’une entreprise locale. Il conserve son contrat d’origine et sa protection sociale dans le pays d’envoi. La déclaration SIPSI mentionne son identité, ses tâches, la durée de la mission et sa rémunération : ces éléments figurent dans le détachement de travailleurs qualifiés.
Interim-solutions recrute des travailleurs roumains qualifiés pour les entreprises françaises, se charge de la sélection et de la gestion administrative, et propose des solutions d’hébergement. Dans le bâtiment, nous proposons des missions temporaires ajustables aux besoins des chantiers, avec des ouvriers du BTP venus de Roumanie, par l’intermédiaire de notre agence d’intérim spécialisée dans le BTP.
Calculer l’effectif du CSE et vérifier le résultat
L’effectif du CSE détermine s’il faut mettre en place le comité, combien de sièges il compte et combien d’heures de délégation ses membres reçoivent. Le calcul se fait selon le Code du travail, donc avec les proratas et les exclusions présentés plus haut. Il faut ensuite pouvoir le justifier.
Quand le seuil du CSE est-il atteint ?
L’article L. 2311-2 du Code du travail impose un CSE dès que l’effectif atteint au moins 11 salariés pendant 12 mois consécutifs. Un dépassement ponctuel, même pendant un fort renfort intérimaire, ne suffit pas.
- Deux périodes distinctes : les 12 mois consécutifs exigés pour le seuil ne se confondent pas avec les 12 mois précédents qui servent à proratiser les CDD et les intérimaires.
- Première mise en place : le calcul vérifie d’abord le seuil, puis fixe le nombre de sièges.
- Renouvellement : l’effectif retenu pour les sièges est estimé à la date envisagée du premier tour des élections.
À partir de 50 salariés, les attributions du CSE s’élargissent. Lorsque ce seuil est atteint pendant 12 mois consécutifs après la mise en place du comité, l’article L. 2312-2 prévoit encore un délai de 12 mois avant l’exercice des consultations récurrentes, sous réserve de la règle liée au renouvellement du mandat.
Combien de sièges et d’heures prévoir ?
Si l’accord applicable ne prévoit pas autre chose, l’article R. 2314-1 fixe le nombre de titulaires du CSE (suppléants non compris) en fonction du nombre de salariés. Dans une entreprise de 55 salariés, les 4 titulaires disposent ainsi de 72 heures mensuelles de délégation au total.
| Effectif | Titulaires | Heures mensuelles par titulaire |
| 11 à 24 | 1 | 10 |
| 25 à 49 | 2 | 10 |
| 50 à 74 | 4 | 18 |
| 75 à 99 | 5 | 19 |
| 100 à 124 | 6 | 21 |
| 125 à 149 | 7 | 21 |
| 150 à 174 | 8 | 21 |
| 175 à 199 | 9 | 21 |
| 200 à 249 | 10 | 22 |
| 250 à 299 | 11 | 22 |
Comment contrôler l’effectif retenu ?
L’Urssaf calcule vos effectifs sociaux à partir de la déclaration sociale nominative (DSN). Après déclaration, vous retrouvez les effectifs moyens annuels et les effectifs spécifiques dans votre compte en ligne. Pour chaque salarié ou mission, tenez un tableau de contrôle avec le contrat, le motif de recours, les dates de présence, la quotité de travail, l’exclusion éventuelle et le coefficient retenu.
Un écart peut venir d’un établissement oublié, d’un salarié absent exclu à tort, d’un intérimaire remplaçant compté ou d’une mauvaise année de référence. Conservez les contrats, les horaires, les motifs de remplacement et les justificatifs de détachement pour sécuriser vos obligations sociales. En cas de doute, demandez des précisions à l’Urssaf.