
Sommaire
- Prévoir les besoins de l’entreprise
- Calculer l’effectif moyen en ETP
- Choisir la règle de calcul adaptée
- Anticiper les seuils d’effectif
- Sécuriser le décompte des salariés
- Foire aux questions
Adapter les effectifs de votre entreprise selon la demande exige de maîtriser les méthodes de calcul légales, les seuils sociaux et les solutions de flexibilité disponibles. Le décompte suit des seuils précis : 11 salariés déclenche la mise en place du CSE, 50 impose un règlement intérieur. Un calcul fiable évite ainsi des obligations non anticipées.
Prévoir les besoins de l’entreprise
Toute décision d’embauche ou de réduction repose sur une lecture précise des ressources disponibles et des besoins à venir. La planification des effectifs consiste à analyser la capacité actuelle, à prévoir la charge future et à affecter les compétences adaptées aux bons postes, sans surdimensionner ni sous-estimer les besoins.
Planifier selon l’activité
La planification annuelle s’appuie sur les données de l’année écoulée et sur les prévisions de production ou de chiffre d’affaires de l’exercice suivant. Elle permet d’anticiper les pics de charge, d’identifier les postes à renforcer et de budgéter les recrutements avant l’apparition d’un besoin urgent. C’est également le moment de décider s’il faut recourir à du personnel temporaire qualifié ou internaliser durablement certaines fonctions.
La planification mensuelle tient compte des congés, des formations et des absences prévisibles pour organiser les remplacements et les renforts à temps. La planification hebdomadaire affecte ensuite les collaborateurs selon leurs compétences et les besoins de chaque poste. Ces deux niveaux permettent d’ajuster l’effectif en continu, sans attendre qu’une surcharge ou un manque de ressources ne perturbe l’activité. Pour approfondir les coûts associés, consultez notre analyse du coût d’un intérimaire pour l’entreprise.
La planification effective répond aux imprévus : hausse soudaine d’activité, absences simultanées ou rupture de compétence. Réactive par nature, elle repose sur un vivier de candidats qualifiés et sur des processus d’intégration rapides, préparés en amont.
Répondre aux besoins ponctuels
Le recrutement à court terme permet de couvrir un besoin ponctuel, saisonnier ou lié à un surcroît temporaire d’activité, sans engager durablement votre entreprise sur un poste permanent. Pour évaluer l’impact de l’embauche étrangère sur votre budget de flexibilité, consultez notre guide consacré à l’adaptation des effectifs via l’embauche étrangère.
- Travail temporaire (intérim) : une solution rapide pour des missions de quelques semaines à quelques mois, particulièrement compétitive sur des durées de trois à quatre mois par rapport à un CDD géré en interne.
- CDD direct : une option plus avantageuse mensuellement au-delà de six mois de mission, lorsque le coût du coefficient de facturation de l’agence dépasse l’économie réalisée sur la gestion administrative.
- Montée en compétences interne : la formation des équipes en place réduit la dépendance aux recrutements externes et renforce la polyvalence, un levier encore souvent sous-exploité.
- Détachement international : le recours à des travailleurs détachés permet d’ajuster l’effectif dans un cadre de charges sociales distinct, soumis à des obligations précises décrites dans notre guide sur le détachement via une entreprise de travail temporaire.
Le choix entre intérim, CDD ou détachement dépend de la durée de la mission, du profil recherché et de la capacité administrative de votre structure à respecter les obligations applicables. Un arbitrage fiable compare les coûts totaux, charges comprises, plutôt que le seul salaire brut affiché.
Calculer l’effectif moyen en ETP
Pour calculer l’effectif de l’entreprise, il ne suffit pas de compter les personnes présentes dans vos locaux. L’équivalent temps plein, ou ETP, constitue la mesure de référence. Il permet de comparer des situations contractuelles différentes, d’un salarié à temps plein en CDI à un collaborateur à mi-temps en CDD, et d’obtenir un effectif fiable pour vos obligations légales.
Comprendre 0,5 ETP
Un tableau Excel facilite le calcul de l’effectif de votre entreprise et le suivi des ETP mois par mois. Vous pouvez y intégrer les temps partiels, les entrées et les sorties en cours de période. Un salarié en CDI à temps plein, présent toute l’année, représente 1 ETP. Pour les autres situations, le calcul repose sur le rapport entre le temps de travail contractuel et la durée légale mensuelle de référence, fixée à 151,67 heures.
- CDI à temps plein, toute l’année : 1 ETP, avec une présence continue à 100 % du temps légal, quel que soit le motif d’une éventuelle suspension du contrat.
- CDD à temps plein, six mois : 0,5 ETP, puisque la présence couvre la moitié de l’année civile sur une référence de douze mois.
- CDI à 50 % du temps légal : 0,5 ETP. Le prorata correspond à la durée contractuelle hebdomadaire divisée par 35 heures, puis s’applique sur douze mois.
- Salarié au forfait jours : 1 ETP intégralement. Dans ce cas, aucun prorata ne s’applique au volume de jours prévu au contrat.
La durée mensuelle légale de travail de 151,67 heures (35 heures × 52 semaines ÷ 12 mois) sert de base au calcul. Pour deux salariés ayant chacun travaillé 65 heures dans le mois, le résultat est de 2 × (65 ÷ 151,67), soit 0,86 ETP. Avec dix CDI à temps plein, les effectifs moyens mensuels atteignent donc 10,86 ETP.
| Situation contractuelle | Durée de présence | ETP correspondant |
| CDI à temps plein | 12 mois | 1,00 |
| CDD à temps plein | 6 mois | 0,50 |
| CDI à 50 % (temps partiel) | 12 mois | 0,50 |
| Salarié au forfait jours | 12 mois | 1,00 |
| 2 salariés à 65 h/mois | 1 mois | 0,86 |
Appliquer la formule annuelle
L’effectif moyen annuel, ou EMA, correspond à la somme des douze effectifs moyens mensuels (EMM), divisée par 12 puis arrondie au centième inférieur. Si cette somme atteint 118,86 ETP, l’EMA s’élève à 9,90. Ce résultat détermine les obligations légales de votre entreprise pour l’année suivante. Un simulateur de calcul d’ETP en ligne peut simplifier l’opération et limiter les erreurs dans votre déclaration annuelle.
Pour une entreprise saisonnière, l’EMA se calcule en divisant la somme des effectifs des seuls mois d’activité réelle par le nombre de ces mois. Ainsi, 106 ETP cumulés sur 6 mois actifs donnent un EMA de 17,66. Cette règle évite de diluer l’effectif sur des mois sans salarié et reflète la capacité de travail réellement mobilisée pendant la période d’exploitation.
Choisir la règle de calcul adaptée
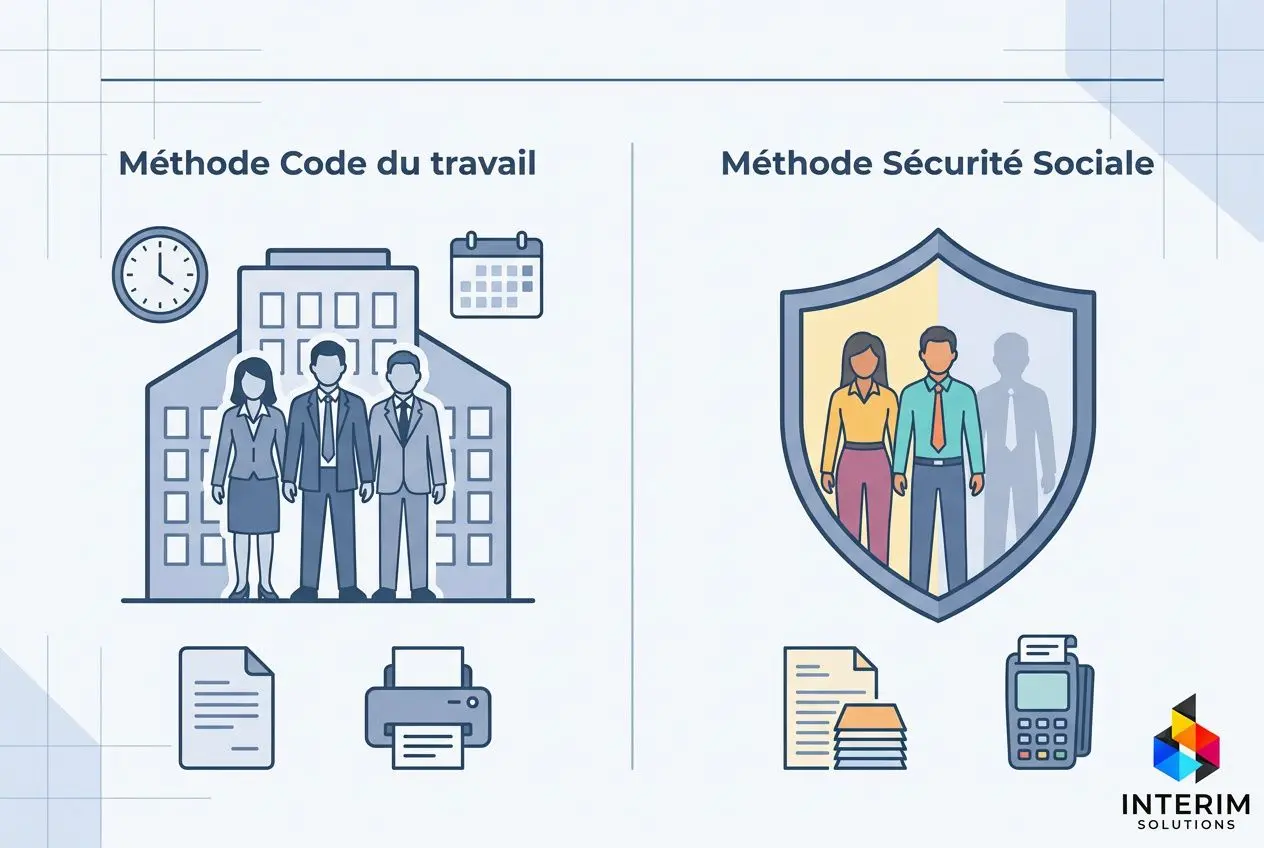
Il n’existe pas une méthode unique pour mesurer les effectifs d’une entreprise. Selon le cadre applicable, Code du travail ou Sécurité sociale, les règles de décompte diffèrent, notamment pour les entrées et les sorties en cours de mois. Identifier le bon calcul vous permet de sécuriser vos déclarations et de respecter vos obligations réglementaires.
Effectif du Code du travail
Pour calculer l’effectif selon le Code du travail, l’effectif mensuel est établi à partir des salariés présents le dernier jour de chaque mois, exprimés en ETP. Les entrées et les départs survenant en cours de mois ne font l’objet d’aucun prorata : un salarié arrivé le 25 et présent le dernier jour est comptabilisé à part entière pour le mois concerné.
- Formation professionnelle : le niveau d’effectif détermine le taux applicable à la contribution annuelle de financement de la formation.
- Règlement intérieur : l’obligation de rédiger et d’afficher un règlement intérieur s’applique dès que l’effectif atteint le seuil légal concerné, conformément aux règles du Code du travail.
- Exonération apprentissage : les exonérations de cotisations liées à l’embauche d’apprentis dépendent de l’effectif calculé selon cette méthode.
- Mise en place du CSE : le franchissement des seuils de 11 et 50 salariés, mesuré sur cette base, déclenche les obligations relatives au comité social et économique.
Les salariés titulaires d’un contrat de travail, qu’il s’agisse d’un CDI ou d’un CDD, sont pris en compte selon leur quotité de travail rapportée à la durée légale ou conventionnelle. Les salariés à temps partiel entrent donc dans le décompte au prorata de leur horaire contractuel.
Les salariés comptabilisés selon cette méthode comprennent les travailleurs à domicile employés à temps plein, chacun comptant pour une unité. Les apprentis et les salariés en contrat de professionnalisation sont en revanche exclus de ce décompte. Il en va de même pour les mandataires sociaux sans contrat de travail distinct, les stagiaires et les titulaires d’un contrat unique d’insertion, sauf pour les élections au CSE, qui obéissent à des règles spécifiques.
Effectif de la Sécurité sociale
En matière de Sécurité sociale, les embauches et les départs en cours de mois sont pris en compte au prorata du temps de présence réel, exprimé en jours. Cette méthode convient particulièrement aux structures connaissant un fort turn-over ou des missions courtes. Elle sert notamment à déterminer la périodicité des déclarations et des versements Urssaf, certains taux de cotisations FNAL ainsi que l’assujettissement au versement mobilité.
Données issues de la DSN
La DSN, ou déclaration sociale nominative, constitue la source mensuelle utilisée pour calculer l’effectif salarié annuel au sens de la Sécurité sociale. Les données transmises chaque mois alimentent le calcul des effectifs moyens mensuels, puis l’établissement de l’effectif moyen annuel.
L’année de création du premier emploi salarié, l’effectif retenu correspond à celui présent le dernier jour du mois de la première embauche. Les mois sans aucun salarié sont exclus du calcul. Cette règle est particulièrement utile pour les structures saisonnières ou les jeunes entreprises en phase de montée en charge.
Anticiper les seuils d’effectif
Les seuils légaux structurent directement les obligations sociales et administratives de votre entreprise. Les franchir sans anticipation peut entraîner des coûts financiers, organisationnels ou juridiques. L’effectif moyen annuel de l’année N-1 sert de référence pour déterminer les obligations applicables en année N. Le suivi continu de l’effectif permet donc d’anticiper un dépassement plutôt que de le constater après coup.
Le seuil de 11 salariés
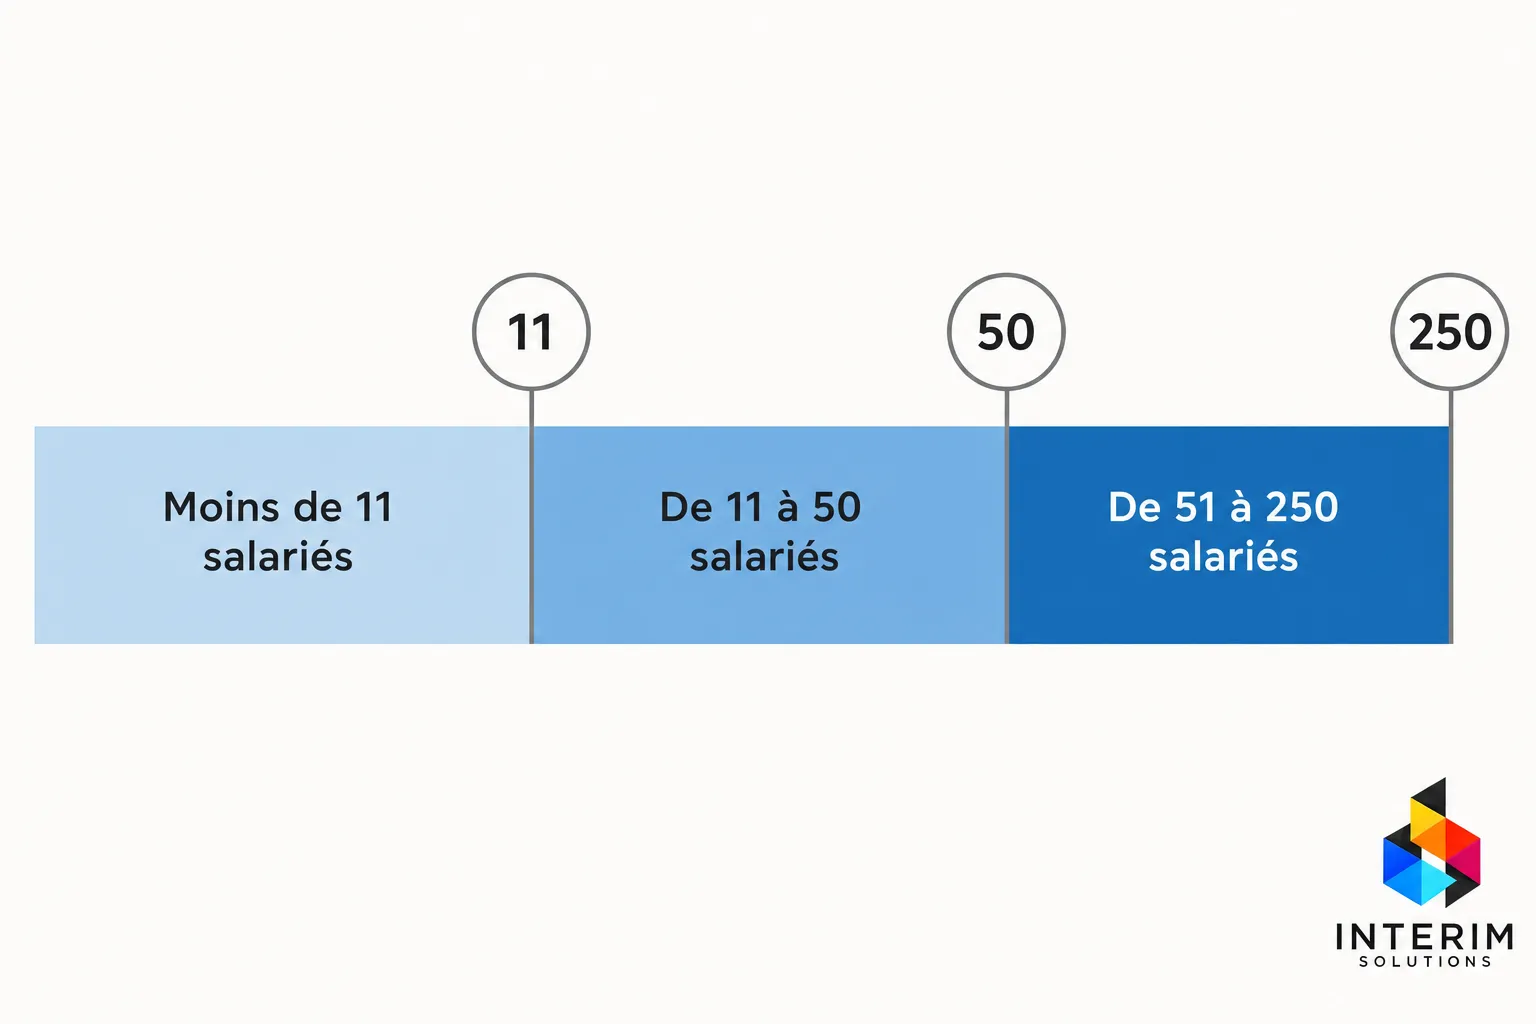
Le comportement des entreprises face aux seuils d’effectif est bien documenté : certaines limitent leur croissance pour éviter les contraintes associées. Le franchissement du seuil de 11 salariés pendant 12 mois consécutifs impose l’organisation des élections du comité social et économique, le CSE. Cette obligation entraîne des coûts d’organisation et exige un suivi administratif rigoureux que l’employeur doit anticiper.
Le seuil de 20 salariés demeure pertinent pour certaines règles spécifiques, notamment la déduction patronale sur les heures supplémentaires et l’obligation d’emploi des travailleurs handicapés. L’employeur doit recenser les différents seuils applicables à son secteur et à la structure juridique de l’entreprise afin d’anticiper les obligations déclenchées.
Les obligations au-delà de 50 salariés
Le franchissement du seuil de 50 salariés pendant 12 mois consécutifs déclenche des obligations significatives. Il modifie le fonctionnement du CSE, dont les consultations s’étendent à la stratégie, aux conditions de travail et à la formation. Ces exigences administratives doivent être identifiées avant d’atteindre ce palier, afin de préparer leur mise en œuvre sans précipitation.
- CSE renforcé : les attributions du comité social et économique s’étendent aux consultations sur la stratégie, les conditions de travail et la formation. Son fonctionnement est également soumis à des règles plus contraignantes.
- Index égalité professionnelle : l’entreprise doit calculer et publier chaque année son index, qui mesure les écarts de rémunération entre les femmes et les hommes.
- Participation aux bénéfices : au-delà de 50 salariés, l’entreprise doit mettre en place un accord de participation aux bénéfices et redistribuer une partie de ses résultats.
- BDESE : la base de données économiques, sociales et environnementales doit être mise à la disposition du CSE. Elle centralise les informations stratégiques de l’entreprise.
Le franchissement d’un seuil d’effectif influence aussi des paramètres financiers, comme le taux de cotisation au FNAL, la formule de calcul de la réduction générale de cotisations ou l’assujettissement au versement mobilité. Ces effets sur la masse salariale rendent indispensable un suivi mensuel précis des effectifs moyens mensuels. Vous pourrez ainsi détecter un risque de dépassement avant qu’il ne devienne irréversible pour l’année suivante.
Sécuriser le décompte des salariés
Un décompte rigoureux protège votre entreprise contre deux risques : sous-estimer l’effectif et manquer des obligations légales, ou le surestimer et alourdir inutilement vos charges. Les salariés pris en compte dans le calcul relèvent de règles précises selon leur contrat, leur quotité de travail et leur temps de présence. La maîtrise de ces règles sécurise votre pilotage social.
Salariés pris en compte
La flexibilité du travail en entreprise repose sur plusieurs statuts : CDI, cdd et temps partiel. Chacun obéit à des règles de décompte spécifiques. Les salariés à temps partiel sont intégrés au prorata de leur durée contractuelle par rapport à la durée légale ou conventionnelle applicable.
- CDI à temps plein : pris en compte intégralement pour 1 etp, y compris lorsque le contrat est suspendu pour congés, maladie ou activité partielle. La suspension ne retire pas le salarié de l’effectif.
- Salariés à temps partiel : intégrés au prorata de leur horaire contractuel rapporté à la durée légale ou conventionnelle. Ils peuvent représenter 0,5 etp ou moins, selon leur quotité.
- cdd hors remplacement : pris en compte au prorata de leur temps de présence au cours des 12 mois précédents. Lorsqu’ils remplacent un salarié absent, ils sont en revanche exclus du décompte.
- Travailleurs à domicile à temps plein : comptés pour une unité entière, comme un salarié présent physiquement dans l’entreprise.
Les salariés en contrat suspendu, arrêt maladie, congé maternité ou activité partielle, restent inclus dans l’effectif. Un salarié absent pendant une longue période ne disparaît donc pas du calcul. L’employeur doit le maintenir dans ses déclarations et traiter séparément son éventuel remplacement par un cdd ou un intérimaire, conformément aux règles applicables.
Qui est exclu du décompte
Le recours à un ouvrier polyvalent via un contrat de travail temporaire ou d’apprentissage a une incidence sur le décompte légal de l’entreprise et sur son positionnement par rapport aux seuils sociaux. Vous devez identifier avec la même rigueur les personnes exclues et les salariés comptabilisés : une erreur fausserait le calcul annuel de l’effectif.
- Intérimaires et salariés d’autres entreprises : exclus du décompte de l’entreprise utilisatrice.
- Apprentis et salariés en contrat de professionnalisation : exclus du calcul des effectifs, quelle que soit leur durée de présence ou leur quotité de travail dans l’entreprise.
- Stagiaires et mandataires sociaux sans contrat distinct : non intégrés à l’effectif. Les mandataires sociaux, gérants ou PDG, ne sont comptés que s’ils disposent d’un contrat de travail distinct de leur mandat.
Les salariés titulaires d’un contrat aidé, notamment un CUI, sont également exclus, sauf pour les élections au CSE, soumises à des règles spécifiques. Les cdd et les intérimaires qui remplacent un salarié absent, congé maternité, arrêt maladie ou suspension du contrat, ne sont pas pris en compte dans le calcul de l’effectif.
Flexibiliser le travail sans risque
Ajuster vos effectifs à la demande sans déstabiliser l’organisation suppose d’activer les bons leviers au bon moment. Pools de remplacement, permutations de postes et prêts interservices offrent des solutions internes efficaces, notamment lors des transitions ou des pics d’activité courts.
Un contrat de travail temporaire calibré sur la durée de la mission reste un outil réactif pour absorber une variation imprévue de la charge. Pour des missions de trois à quatre mois, il peut être plus économique qu’un cdd géré directement, notamment après prise en compte des coûts administratifs internes. Au-delà de six mois, recalculez le coût total comparé afin de choisir le format contractuel le plus adapté.
Quelle que soit la solution retenue, le suivi prévisionnel doit intégrer les perturbations internes, déploiement d’un nouvel outil ou réorganisation, et externes, comme les tensions économiques et la saisonnalité. Un pilotage mensuel des effectifs moyens mensuels, associé au taux de rotation et au délai d’embauche, permet d’anticiper les ajustements nécessaires.
Foire aux questions
Qu’est-ce que 0,5 ETP et comment le calculer ?
Un ETP de 0,5 correspond à un mi-temps : le salarié travaille la moitié du temps légal de référence. Il peut s’agir d’un CDD à temps plein présent pendant six mois sur douze, ou d’un CDI prévu à 17,5 heures par semaine au lieu de 35. Pour le calculer, divisez les heures contractuelles par 151,67 heures, soit la durée mensuelle légale de référence. Vous obtenez ainsi la fraction d’ETP à retenir pour le mois considéré.
Que se passe-t-il si l’effectif dépasse 11 salariés pendant 12 mois consécutifs ?
Le franchissement du seuil de 11 salariés pendant 12 mois consécutifs oblige l’entreprise à organiser les élections du comité social et économique (CSE). Ce seuil est calculé à partir de l’effectif moyen annuel de l’année précédente. L’employeur doit informer les salariés et respecter le calendrier électoral applicable. En l’absence d’élections, il s’expose à des sanctions ainsi qu’à des contentieux concernant la validité des décisions prises sans représentation du personnel.
Comment calculer l’effectif moyen annuel de mon entreprise ?
Pour calculer l’effectif moyen annuel, additionnez les douze effectifs moyens mensuels exprimés en ETP, puis divisez le total par 12 et arrondissez au centième inférieur. Ainsi, un total annuel de 118,86 ETP correspond à un effectif moyen annuel de 9,90. Dans une entreprise saisonnière, le calcul est effectué en divisant la somme par le nombre de mois d’activité réelle : les mois sans aucun salarié sont exclus. L’effectif moyen annuel de l’année N-1 détermine les obligations légales applicables en année N.
Les intérimaires sont-ils pris en compte dans le calcul de l’effectif ?
Non. Les intérimaires ne sont pas pris en compte dans le calcul de l’effectif de l’entreprise utilisatrice : ils restent comptabilisés dans les effectifs de leur agence d’intérim, qui est leur employeur juridique. Les CDD et les intérimaires qui remplacent un salarié absent en raison d’une maladie, d’un congé maternité ou d’une suspension de contrat sont également exclus du décompte. Cette règle permet d’assurer la continuité du travail sans augmenter les seuils légaux de l’entreprise.
Quelle est la différence entre l’effectif Code du travail et l’effectif Sécurité sociale ?
Les deux méthodes reposent sur une base de calcul en ETP, mais elles traitent différemment les entrées et les sorties en cours de mois. Pour le Code du travail, seuls les salariés présents le dernier jour du mois sont comptabilisés : aucun prorata n’est appliqué aux arrivées ou aux départs intervenant avant cette date. Pour la Sécurité sociale, le nombre de jours de présence est pris en compte pour calculer un prorata lorsqu’un salarié arrive ou quitte l’entreprise en cours de mois. Cet effectif sert notamment à déterminer la périodicité des versements à l’Urssaf et certains taux de cotisations.